Komerční sdělení
Zahraniční stravné 2026: výpočet, kurz ČNB a kapesné bez chyb
Cestovní náhrady patří na kontrolách z finančního úřadu i ze správy sociálního zabezpečení mezi první věci, na které se sáhne. Špatně určený kurz, přehlédnutý přechod hranic nebo paušálně zkrácená hotelová snídaně znamenají vyřazení nákladu z daňově uznatelných, doměření daně a penále. Projdeme si čtyři místa, kde se u zahraničního stravného chybuje nejčastěji — včetně jednoho omylu, který koluje i v článcích a kalkulačkách.
Proč jsou cestovní náhrady na kontrolách oblíbený cíl
Cestovní náhrady mají pro kontrolora dvě příjemné vlastnosti: jsou daňově uznatelným nákladem firmy a zároveň příjmem, který se u zaměstnance nedaní a nevstupuje do vyměřovacího základu pro pojistné. Chyba v nich se tedy propíše do daně z příjmů právnických osob, do daně ze závislé činnosti i do odvodů naráz — a ověřit se dá z veřejných zdrojů, aniž by kdokoli musel jezdit do firmy.
Pravidla stanovuje zákoník práce (č. 262/2006 Sb.), § 156 až § 189, konkrétní sazby zahraničního stravného pak vyhláška ministerstva financí na každý kalendářní rok. Pro rok 2026 je to vyhláška č. 489/2025 Sb., která mimo jiné po sedmnácti letech zvedla sazbu pro Německo ze 45 na 50 EUR.
Čtyři místa, kde se chybuje
- špatně určené pásmo, protože se počítá délka cesty místo času stráveného mimo ČR v kalendářním dni,
- jiný než rozhodný kurz ČNB,
- paušální krácení za bezplatné jídlo bez ohledu na pásmo,
- nevyužité kapesné — chyba, která nic nedoměří, ale připraví zaměstnance o peníze.
Pásma: rozhoduje čas v zahraničí, ne délka cesty
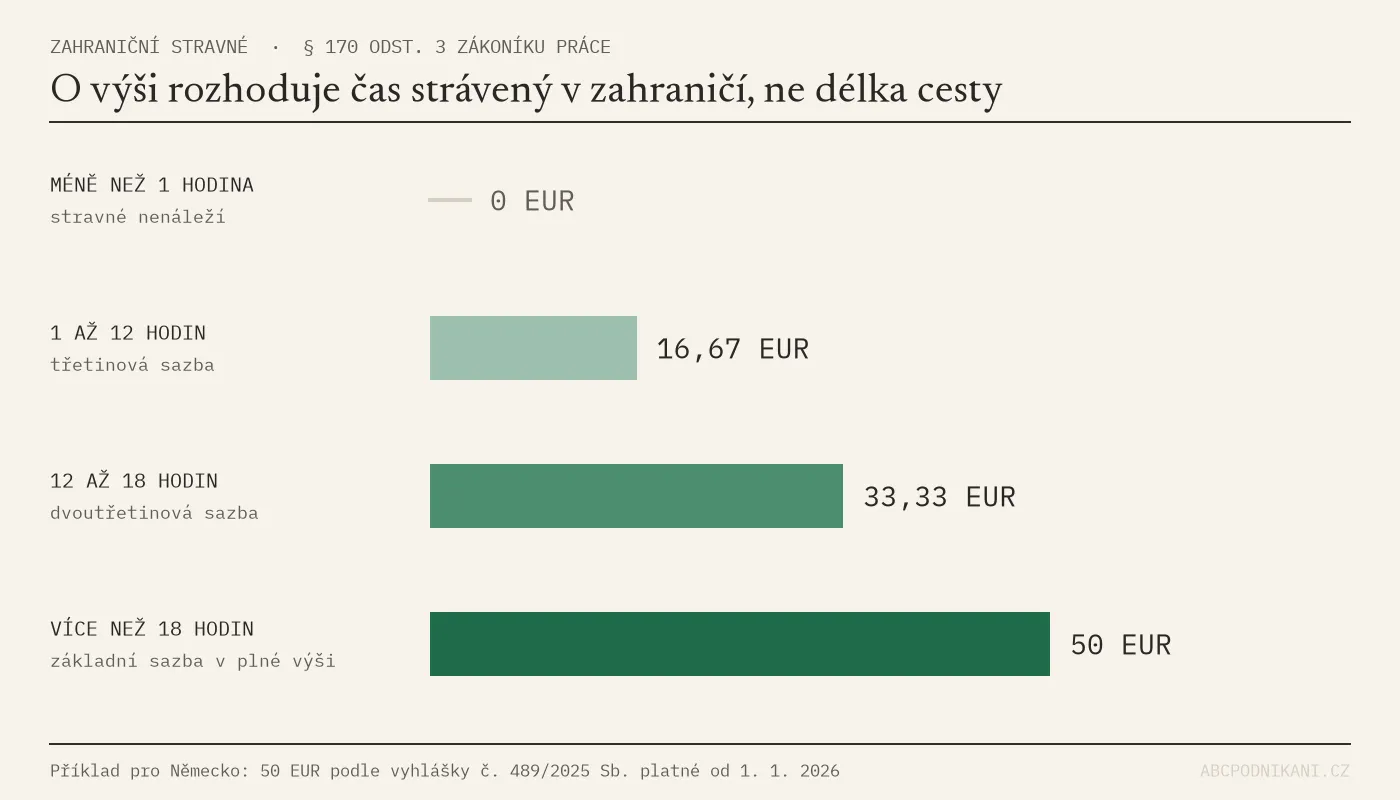
Zahraniční stravné se podle § 170 odst. 3 určuje pro každý kalendářní den zvlášť, a to podle doby, kterou zaměstnanec strávil mimo území České republiky. Cesta trvající 40 hodin se tak rozpadne na dva nebo tři samostatné dny, každý s vlastním pásmem a případně i vlastní sazbou.
| Doba mimo území ČR v kalendářním dni | Výše stravného | Německo 2026 (50 EUR) |
|---|---|---|
| méně než 1 hodina | nárok nevzniká | 0 EUR |
| 1 až 12 hodin | třetina základní sazby | 16,67 EUR |
| déle než 12 hodin, nejdéle 18 hodin | dvě třetiny základní sazby | 33,33 EUR |
| déle než 18 hodin | základní sazba v plné výši | 50 EUR |
Trvá-li doba mimo území ČR méně než hodinu, zahraniční stravné nenáleží a čas se počítá do tuzemské pracovní cesty. To je běžná situace u letů s krátkým přestupem nebo u cest do příhraničí.
Proč je čas přechodu hranic klíčový údaj
Hranice mezi dvanáctou a osmnáctou hodinou dělí dvoutřetinovou a plnou sazbu — u německé sazby je to rozdíl 16,67 EUR na jednoho člověka a den. Odhad „přejeli jsme kolem poledne“ proto není detail: je to částka, kterou při kontrole nemáte čím doložit. Časy přechodu hranic patří do cestovního příkazu stejně jako doba odjezdu a příjezdu.
Rozhodný kurz ČNB: co říká § 183 a § 184
Nároky vzniklé v cizí měně se přepočítávají na koruny kurzem České národní banky, ne kurzem komerční banky a ne jednotným kurzem podle zákona o daních z příjmů. Rozhodné datum se liší podle toho, jestli zaměstnanec dostal zálohu:
- Záloha v cizí měně nebyla poskytnuta: použije se kurz ČNB platný v den nastoupení zahraniční pracovní cesty.
- Záloha v cizí měně poskytnuta byla: použije se kurz ČNB platný v den vyplacení zálohy. Vyúčtování zálohy se pak dělá stejným kurzem, aby nevznikaly umělé kurzové rozdíly.
V praxi se nejčastěji objevují tři varianty, které správné nejsou: kurz ke dni vyúčtování cesty, měsíční průměrný kurz používaný ve zbytku účetnictví, a kurz banky, u které má firma devizový účet. Na jednom cesťáku jde o desetikoruny, na dvou stech cestách ročně už o částku, kvůli které kontrola sáhne i po předchozích zdaňovacích obdobích.
Kde kurz vzít
Devizový kurz vyhlašuje ČNB každý pracovní den a je veřejně dohledatelný zpětně. Připadne-li den nastoupení cesty na víkend nebo svátek, použije se poslední vyhlášený kurz. Doklad o použitém kurzu je vhodné k cestovnímu příkazu přiložit nebo alespoň uvést jeho datum — kontrolora zajímá právě tohle.
Průjezd více státy během jednoho dne
Jede-li zaměstnanec autem z Prahy do Itálie a stráví po cestě 40 minut v Rakousku, nevzniká mu nárok na dvě různá stravná. Podle § 170 odst. 4 mu náleží stravné ve výši a měně stanovené pro stát, ve kterém strávil v daném kalendářním dni nejvíce času. Kratší úseky strávené v jednotlivých státech se přitom pro účely posouzení sčítají.
Zákoník práce výslovně neřeší situaci, kdy je doba strávená ve dvou státech shodná. Vyplatí se proto mít postup pro takový případ popsaný ve vnitřním předpisu — stejně jako pravidla pro cesty, které začínají nebo končí v noci, kde se den láme v nepříjemnou dobu.
Krácení za bezplatné jídlo: nejrozšířenější omyl
Tohle je místo, kde se to plete nejvíc, a to i v článcích a v některých kalkulačkách. Často se dočtete, že se zahraniční stravné krátí o 25 % za snídani, 35 % za oběd a 35 % za večeři, takže při plné penzi zaměstnanci vždycky zůstane aspoň 5 % základní sazby jako „zákonná garance“.
Takové pravidlo v zákoníku práce není. Jde o záměnu se schématem, které se v různých podobách používá u tuzemského stravného a v interních směrnicích některých firem. Zákonná úprava zahraničního stravného vypadá jinak.
Co říká § 170 odst. 5
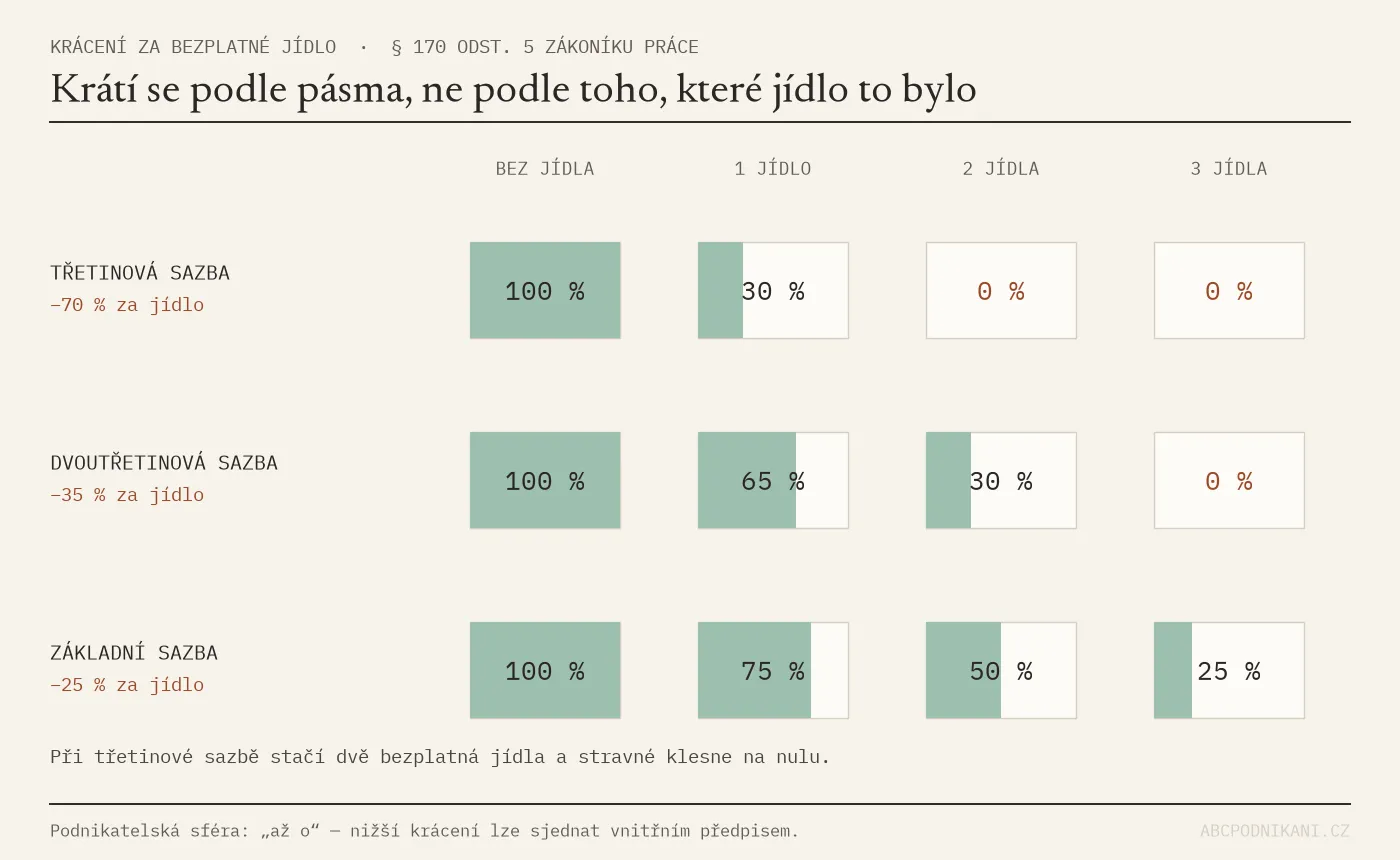
Bylo-li zaměstnanci během zahraniční pracovní cesty poskytnuto bezplatné jídlo, přísluší mu zahraniční stravné snížené za každé bezplatné jídlo o hodnotu:
- 70 % zahraničního stravného, jde-li o stravné v třetinové výši základní sazby,
- 35 % zahraničního stravného, jde-li o stravné ve dvoutřetinové výši,
- 25 % zahraničního stravného, jde-li o stravné ve výši základní sazby.
Procento tedy neurčuje druh jídla, ale pásmo, ve kterém se zaměstnanec ten den nachází. Zaměstnavatel v podnikatelské sféře přitom krátí „až o“ uvedenou hodnotu — vnitřním předpisem může stanovit krácení nižší nebo žádné. V nepodnikatelské sféře se krátí povinně.
Ano, stravné může klesnout na nulu
Z toho plyne druhá polovina omylu. Žádných garantovaných 5 % neexistuje. V třetinovém pásmu stačí dvě bezplatná jídla a nárok na stravné zanikne úplně; ve dvoutřetinovém pásmu k tomu stačí tři. Jen v plné základní sazbě zůstane po třech bezplatných jídlech čtvrtina.
Pokud vaše kalkulačka nebo šablona počítá s 25/35/35 a minimem 5 %, počítá zahraniční stravné špatně — a to na obě strany. Kontrolu zaujme hlavně směr, kterým vzniká vyšší nezdaněný příjem.
Kapesné do 40 %: legální daňový benefit, který se často nevyužije
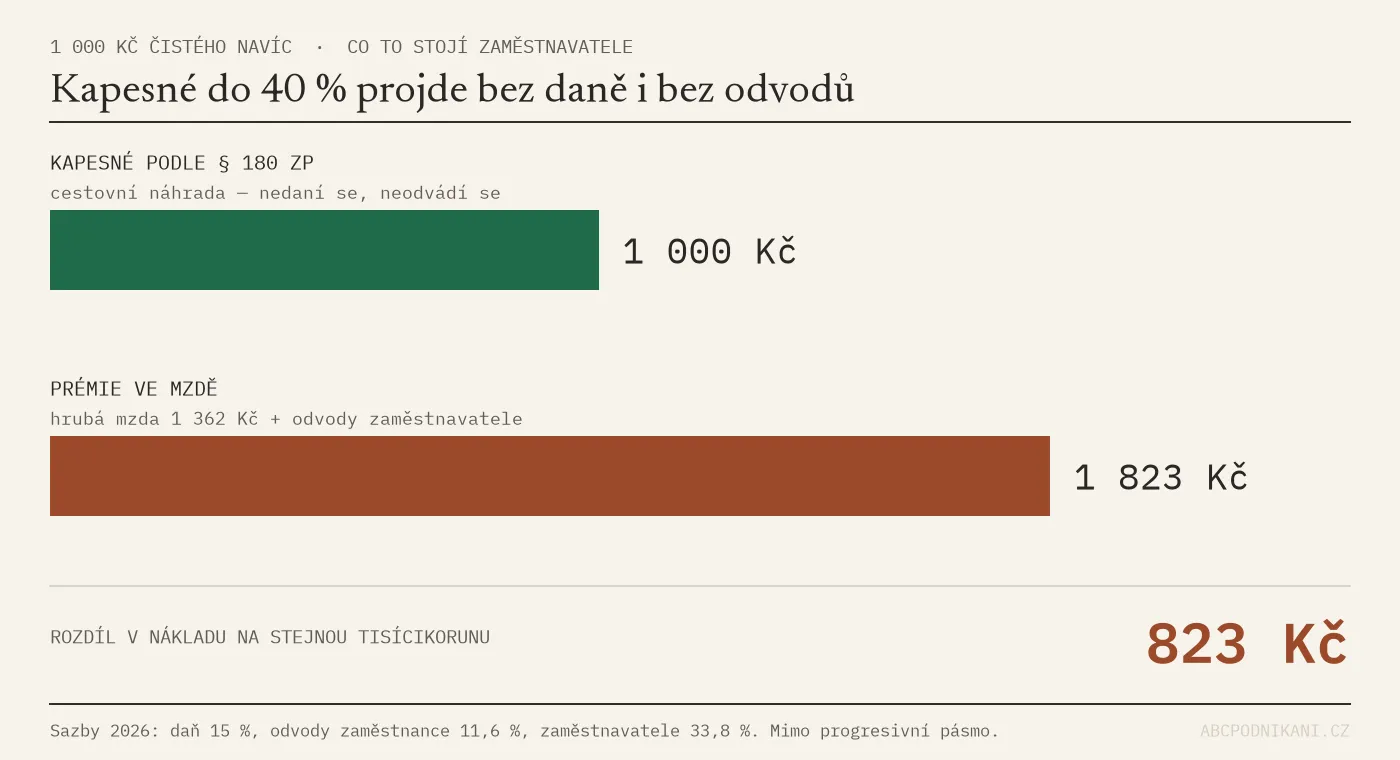
Podle § 180 zákoníku práce může zaměstnavatel při zahraniční pracovní cestě poskytnout zaměstnanci kapesné až do výše 40 % zahraničního stravného. Není to povinnost, ale možnost — a v poměru náklad/přínos jde pravděpodobně o nejlevnější způsob, jak dát zaměstnanci peníze navíc.
Proč je to výhodné pro obě strany
- Pro zaměstnavatele: cestovní náhrady do výše stanovené zákoníkem práce jsou daňově uznatelným nákladem podle § 24 odst. 2 písm. zh) zákona o daních z příjmů.
- Pro zaměstnance: nejde o předmět daně z příjmů ze závislé činnosti a částka nevstupuje do vyměřovacího základu pro sociální ani zdravotní pojištění.
- Nekrátí se za jídlo: kapesné se počítá ze zahraničního stravného ve výši před krácením za bezplatné jídlo. I zaměstnanec s plnou penzí na konferenci dostane kapesné celé.
Aby zaměstnanci zbylo z prémie 1 000 Kč čistého, musí zaměstnavatel při sazbách roku 2026 zúčtovat hrubou mzdu 1 362 Kč a odvést k ní 33,8 % pojistného — celkový náklad 1 823 Kč. Kapesné ve výši 1 000 Kč stojí firmu 1 000 Kč. Souvislosti se zdaněním ostatních plnění popisujeme v článku Zaměstnanecké benefity a jejich zdanění: co se počítá do mzdy.
Co si ohlídat
Kapesné náleží jen u zahraniční pracovní cesty, ne u tuzemské. Výši (nebo pravidlo, jak se stanoví) je vhodné zakotvit ve vnitřním předpisu, aby nešlo o nahodilé plnění. A protože se kapesné počítá ze stravného, jeho výše se automaticky mění s pásmem — což je další důvod, proč musí být pásmo určeno správně.
Kde se dá ušetřit čas
Ruční výpočet jednoho vícedenního zahraničního cesťáku zabere zaměstnanci a mzdové účetní dohromady 30 až 45 minut: přepsat časy, dohledat kurz v archivu ČNB, spočítat hodiny za hranicemi, přiřadit pásma, ošetřit krácení a kilometry a výsledek zkontrolovat. Při dvaceti cestách měsíčně jde o víc než deset hodin kvalifikované práce.
Nástroj PerDiemo, ze kterého pochází i tento text, jde cestou, kdy do aplikace vložíte neformální popis cesty z kalendáře nebo z e‑mailu — například „odjezd z Prahy autem v pondělí v 08:00, hranice Rozvadov v 09:30, příjezd do Mnichova ve 12:00, v hotelu snídaně zdarma, návrat ve středu s hranicemi v 18:00“. Z toho systém sám vytáhne hraniční přechody, přiřadí sazby podle vyhlášky, stáhne rozhodný kurz ČNB, rozdělí čas na tuzemskou a zahraniční část, spočítá pásma, krácení a kapesné a vygeneruje cestovní příkaz v PDF s otiskem SHA‑256, který doloží, že se dokument od vystavení nezměnil.
Jednu věc je ale potřeba říct rovnou: žádný nástroj nepřebírá odpovědnost účetní. Formulace typu „nulové riziko chyby“ nebo „garance auditního souladu“ jsou marketing, ne právní stav — za správnost vyúčtování odpovídá zaměstnavatel. Automat ušetří přepisování a dohledávání; kontrola sazeb, pásem a kurzu u prvních cesťáků zůstává na vás, ať už používáte kterýkoli software.
| Chyba | Jak vypadá v praxi | Správně |
|---|---|---|
| Špatné pásmo | Počítá se celková délka cesty | Hodiny mimo ČR za každý kalendářní den zvlášť |
| Špatný kurz | Kurz ke dni vyúčtování nebo kurz banky | Kurz ČNB ke dni nastoupení cesty, případně ke dni zálohy |
| Paušální krácení | 25 / 35 / 35 % podle druhu jídla | 70 / 35 / 25 % podle pásma, za každé bezplatné jídlo |
| Krácené kapesné | Kapesné se sníží spolu se stravným | Kapesné se počítá ze stravného před krácením |
| Žádné kapesné | Firma o možnosti neví | Až 40 % stravného bez daně a bez odvodů |
Časté otázky
- Jaký kurz se použije na přepočet zahraničního stravného?
- Nebyla-li zaměstnanci vyplacena záloha v cizí měně, použije se kurz ČNB platný v den nastoupení zahraniční pracovní cesty. Byla-li záloha vyplacena, použije se kurz platný v den jejího poskytnutí.
- Jak se určí pásmo zahraničního stravného?
- Podle doby strávené mimo území ČR v kalendářním dni: do 1 hodiny stravné nenáleží, 1 až 12 hodin je třetinová sazba, 12 až 18 hodin dvoutřetinová a nad 18 hodin plná základní sazba.
- O kolik se krátí zahraniční stravné za bezplatné jídlo?
- Za každé bezplatné jídlo až o 70 % u třetinové sazby, až o 35 % u dvoutřetinové a až o 25 % u plné základní sazby. Procento se odvíjí od pásma, ne od toho, jestli šlo o snídani, oběd nebo večeři.
- Může zahraniční stravné klesnout na nulu?
- Ano. V třetinovém pásmu na to stačí dvě bezplatná jídla, ve dvoutřetinovém tři. Žádná zákonná minimální garance ve výši několika procent základní sazby v zákoníku práce není.
- Jak vysoké může být kapesné a daní se?
- Zaměstnavatel může poskytnout kapesné až do výše 40 % zahraničního stravného. Do tohoto limitu není předmětem daně z příjmů ani vyměřovacím základem pro pojistné a pro zaměstnavatele jde o daňově uznatelný náklad.
- Krátí se kapesné, když měl zaměstnanec bezplatné jídlo?
- Ne. Kapesné se počítá ze zahraničního stravného ve výši před krácením za bezplatné jídlo, takže i při plné penzi zůstává celé.
- Podle které země se stravné určí, když zaměstnanec projede během dne víc států?
- Náleží sazba státu, ve kterém zaměstnanec strávil v daném kalendářním dni nejvíce času. Kratší tranzitní úseky se přitom sčítají.
Štítek: Kalkulačky a výpočty
Text vznikl z placené spolupráce s PerDiemo s.r.o., která vyvíjí stejnojmennou aplikaci na vyúčtování pracovních cest; bezplatná verze je na perdiemo.eu. Odkazy na zákoník práce, sazby a příklady prošly redakcí ABC Podnikání. Jak poznáte komerční obsah a jaká pravidla pro něj platí, popisujeme v sekci O webu. Článek má informativní charakter a nenahrazuje daňové ani právní poradenství.